CGA Mestre: in Italia si sfiorano i 178 miliardi. In nove anni +62%
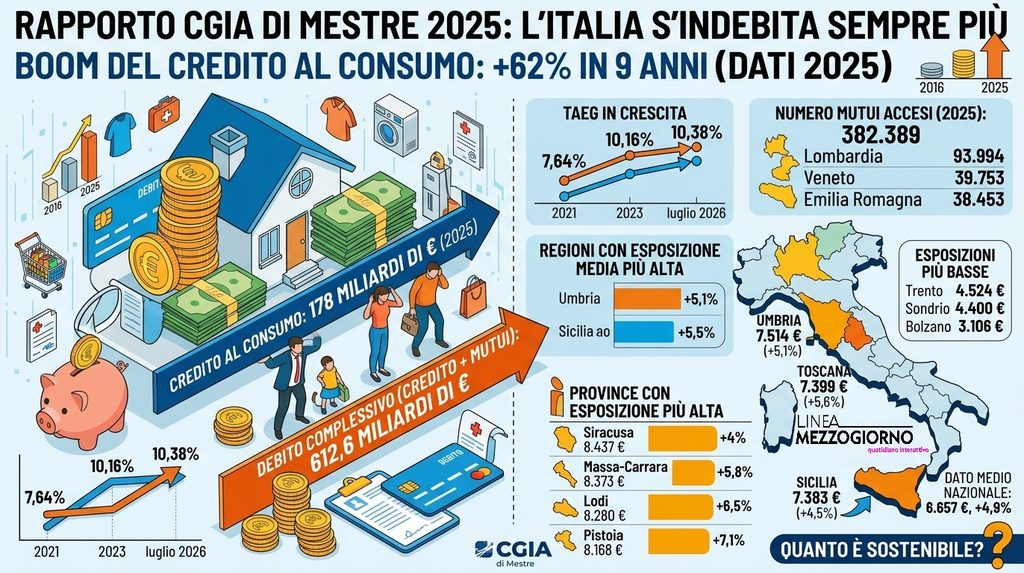
VENEZIA – Il credito al consumo continua a correre e lo fa a ritmi che non lasciano spazio a interpretazioni: le famiglie italiane sono sempre più indebitate. Secondo l’ultimo rapporto dell’Ufficio studi della Cgia di Mestre, nel 2025 il credito al consumo erogato da banche e finanziarie ha raggiunto 178 miliardi di euro, con un incremento del 62% in nove anni: +68 miliardi rispetto al 2016. Un dato che racconta molto più di una semplice dinamica finanziaria: è la fotografia di un Paese che, per sostenere consumi e spese quotidiane, ricorre sempre più spesso al debito. La regione con le famiglie più indebitate è l’Umbria, con 7.514 euro di esposizione media (+5,1% sul 2024). Seguono: Toscana: 7.399 euro (+5,6%) e Sicilia: 7.383 euro (+4,5%). In fondo alla classifica: Friuli Venezia Giulia: 5.845 euro, Basilicata: 5.536 euro e Trentino Alto Adige: 3.824 euro. Il dato medio nazionale si attesta a 6.657 euro, in crescita del 4,9%. A livello provinciale, la situazione è ancora più marcata: Siracusa: 8.437 euro (+4%), Massa-Carrara: 8.373 euro (+5,8%), Lodi: 8.280 euro (+6,5%) e Pistoia: 8.168 euro (+7,1%, la variazione più alta insieme a Ravenna). Le esposizioni più basse: Trento: 4.524 euro, Sondrio: 4.400 euro e Bolzano: 3.106 euro. Se ai 127 miliardi di credito erogato dalle sole banche si aggiungono i 447,5 miliardi di mutui per l’acquisto della casa, il debito complessivo delle famiglie italiane sale a 612,6 miliardi di euro. Nel 2025 sono stati accesi 382.389 mutui: Lombardia: 93.994, Veneto: 39.753, Emilia Romagna: 38.453. Numeri che confermano la centralità del mercato immobiliare nel bilancio delle famiglie. Il costo del credito è aumentato in modo significativo: 2021: Taeg al 7,64%, 2023: Taeg al 10,16%, luglio 2026: Taeg al 10,38%. Una crescita spinta dall’inflazione e dalla risposta della Bce, che ha alzato il tasso sui rifinanziamenti fino al 2,65%. L’analisi della Cgia mette in luce un trend che non può essere ignorato: l’Italia è un Paese che ricorre sempre più al credito per sostenere consumi, spese impreviste e investimenti familiari. L’aumento del Taeg, unito alla crescita dei mutui e alla pressione inflazionistica, rischia di rendere il debito un peso sempre più difficile da sostenere. La domanda che resta sul tavolo è semplice: quanto è sostenibile questa corsa al credito? E soprattutto: quali strumenti hanno le famiglie per difendersi da un costo del denaro che continua a salire?